
加州选民将于11月3日大选同时表决14项全州提案。今天继续详解选民签名推动的41号提案与42号提案。这两项提案与40号提案(一次性“没收”亿万富豪5%的资产)直接相关,由反对40号的力量推动,意在设置“对冲”机制。
41号提案
禁止新州税排除支出上限
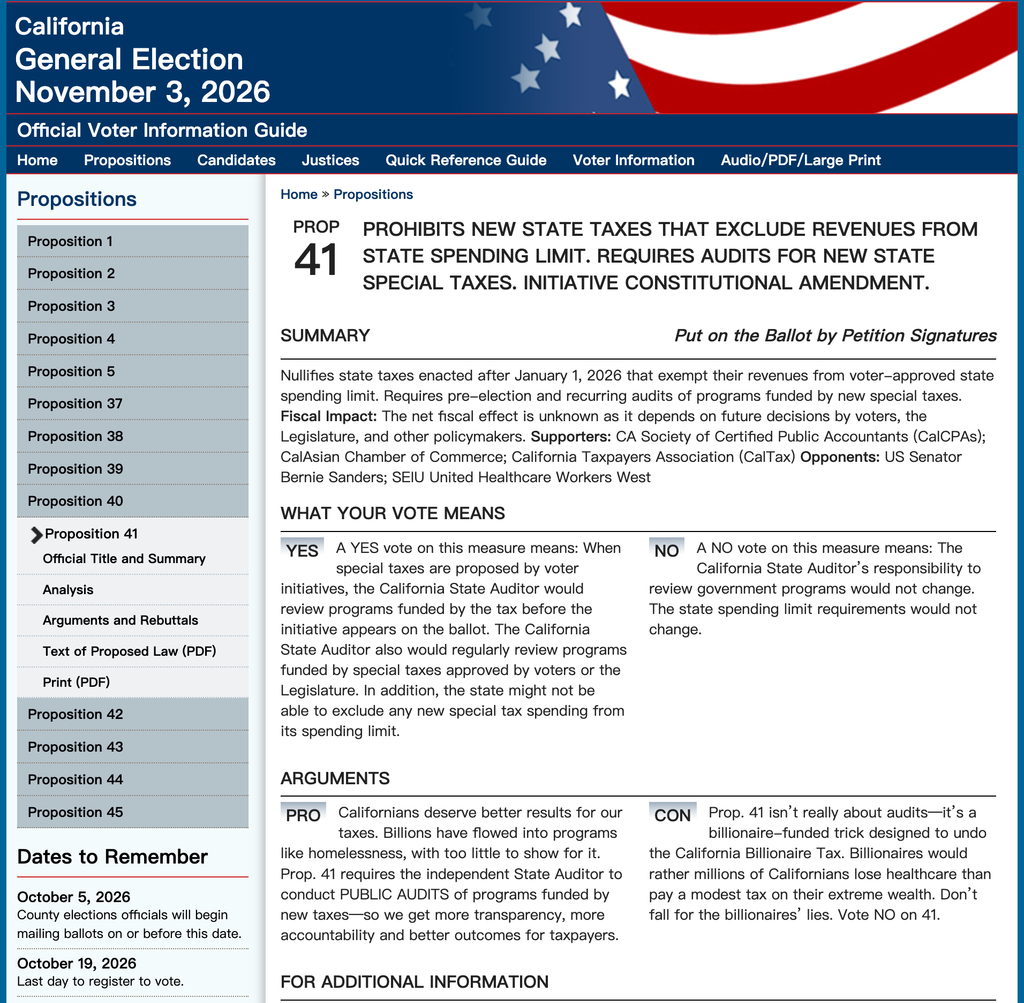
41号提案由选民签名推动,是一项宪法修正案,全称为禁止排除新州税收入于州支出上限之外,并要求对新州特别税进行审计(PROHIBITS NEW STATE TAXES THAT EXCLUDE REVENUES FROM STATE SPENDING LIMIT. REQUIRES AUDITS FOR NEW STATE SPECIAL TAXES)。
核心内容包括——
支出上限限制:禁止2026年1月1日及之后制定的新州税,将其收入排除在1979年选民通过的州支出上限(Gann Limit)之外。若该税已排除,则不得征收或执行。
这句话可能比较难以理解,通俗一点说:1979年加州选民通过Gann Limit,给州政府设了“花钱上限”。但这个上限留了“后门”:允许某些“专税专用”的税,把收上来的钱排除在上限之外。比如以修路为名加燃油税,或者40号提案以医保名义对亿万富豪一次性征收5%财富税,都是走这个后门的典型。
41号提案就是要关上这扇门。从2026年1月1日以后新开的州税,不准再把钱排除在花钱上限之外,收上来的钱必须算进上限。如果某个税已经规定“这个钱不算进上限”,那这个税就不能征收和执行。
其次还有审计要求:对于选民推动的特别税提案,在收集到所需签名的25%后,州审计长须对将获资金的项目进行财务与绩效审计(包括寻找将年度成本降低10%的方式),审计摘要须纳入选民手册。
42号提案
禁止新增个人财产税与某些追溯性州税
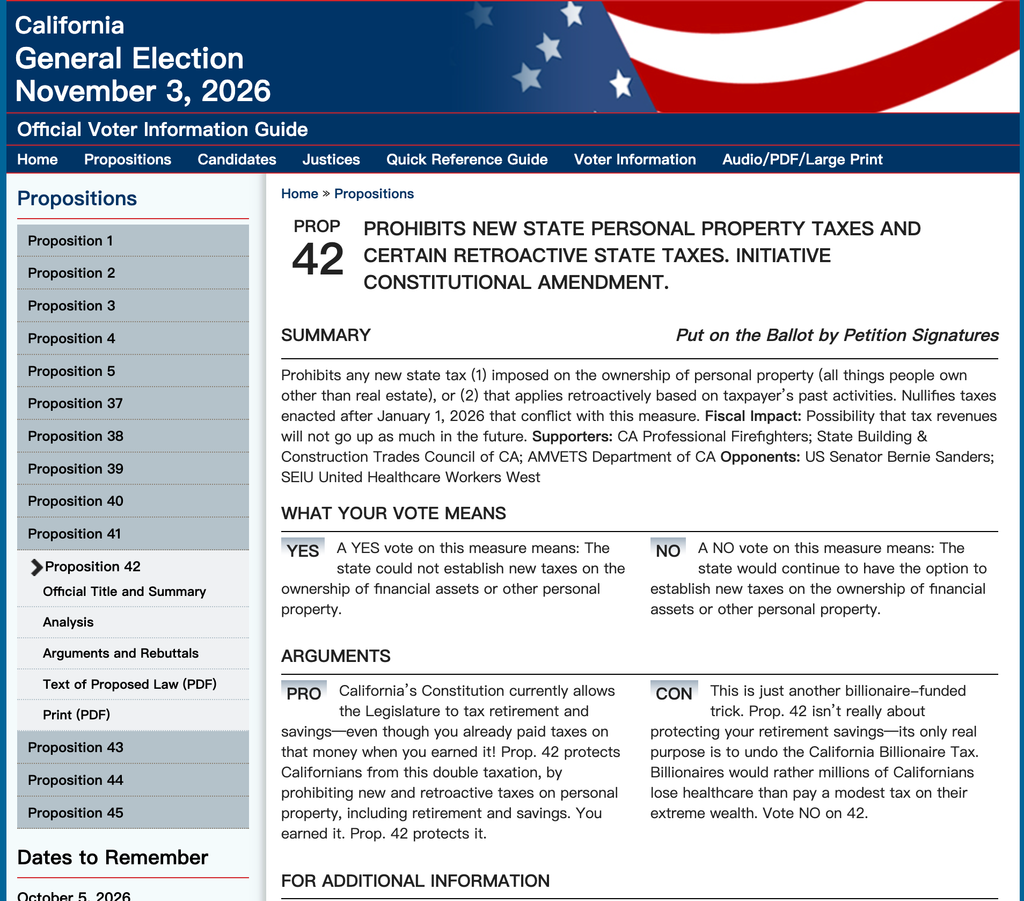
42号提案同样由选民签名推动,是一项宪法修正案,全称为禁止新增州个人财产税与某些追溯性州税。
核心内容包括——
禁止新增个人财产税:禁止2026年1月1日及之后制定的新州税,对个人财产所有权征税。个人财产包括金融资产(股票、投资账户)、企业权益、知识产权、退休账户(养老金、401(k)、IRA等)及其他个人储蓄。
限制追溯税:禁止基于纳税人过去行为、活动或身份而追溯适用的新州税(紧急情况如火灾、洪水等例外)。
若与同一选票上的其他提案冲突,且42号获得更多赞成票,则其他提案无效。
立法分析办公室指出,可能限制未来税收收入增长,但具体影响不确定。
该提案直接针对40号。40号是对净资产(包括金融资产等)的一次性征税,且以2026年1月1日的居住状态为基准(具有追溯性质)。若40号与42号均通过,且42号得票更多,则40号可能被阻止生效。
两项提案均只需简单多数通过。它们与40号形成直接对冲:若41号或42号得票超过40号,即使40号也获得过半支持,也可能无法实施。目前42号民调相对领先,41号则处于胶着状态。后续我们将继续解读其他提案。